选择等额本金还款方式后的真实经历确实可能带来较大压力
等额本金是一种贷款还款方式,其特点是每月偿还的本金相同,而利息则随着本金的减少而逐月递减。这种还款方式在初期由于本金偿还较多,因此月供相对较高,但随着时间推移,月供会逐渐减少。然而,对于一些借款人来说,选择等额本金可能会带来一些后悔和困扰。
一、月供压力较大
等额本金还款方式在初期由于需要偿还较多的本金,因此月供相对较高。这对于一些资金状况并不十分充裕的借款人来说,可能会带来较大的还款压力。如上述经历所述,贷款10万元后,第一个月需要还11000元左右,这对于许多人来说是一笔不小的开支。如果借款人没有稳定的收入来源或者资金储备不足,很容易陷入还款困境。
二、资金周转困难
等额本金还款方式下,随着每月本金的偿还,贷款余额逐渐减少,但借款人可以周转的资金也相应减少。这对于一些需要频繁使用资金进行周转的借款人来说,可能会带来不便。如上述经历所述,虽然贷款金额在逐月减少,但借款人可以使用的资金也在减少,这可能导致借款人在其他方面面临资金短缺的问题。
三、利息计算复杂
等额本金还款方式的利息计算相对复杂,需要借款人具备一定的财务知识。如果借款人对于利息计算不熟悉,可能会在计算过程中出现错误,导致还款金额不准确。此外,由于等额本金还款方式的利息是逐月递减的,因此借款人在还款过程中需要不断关注利息的变化,以确保还款金额的准确性。
四、实际利息可能较高
虽然等额本金还款方式的月供在逐月减少,但借款人实际支付的利息总额可能并不低。这是因为等额本金还款方式下,每月偿还的本金相同,而利息则是根据剩余本金计算的。因此,在初期由于本金较高,利息也相应较高。如果借款人贷款期限较长或者贷款利率较高,那么实际支付的利息总额可能会相当可观。
五、建议与反思
理性选择还款方式:借款人在选择贷款还款方式时,应根据自己的实际情况和需求进行选择。如果资金状况较为紧张或者需要频繁使用资金进行周转,可以考虑选择等额本息等其他还款方式。
充分了解贷款产品:在申请贷款前,借款人应充分了解贷款产品的特点和风险,包括还款方式、利率、期限等。这有助于借款人做出明智的贷款决策。
合理规划资金:借款人在贷款后应合理规划资金,确保有足够的资金用于还款。同时,也可以考虑通过理财等方式增加收入,以减轻还款压力。
及时咨询专业人士:如果借款人在还款过程中遇到问题或者困惑,可以及时咨询专业人士或者银行客服人员,以获取专业的建议和帮助。
综上所述,选择等额本金还款方式可能会带来一些后悔和困扰,但这并不意味着等额本金是一种不可取的还款方式。关键在于借款人应根据自己的实际情况和需求进行选择,并充分了解贷款产品的特点和风险。同时,在贷款后也应合理规划资金,确保有足够的资金用于还款,以避免陷入还款困境。
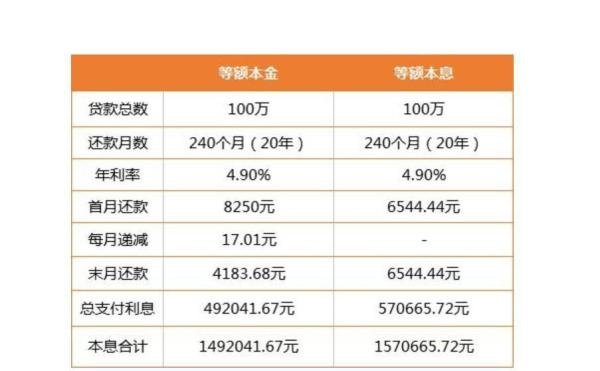
(注:图片为贷款还款方式对比图,展示了等额本金和等额本息等还款方式的特点和差异,有助于借款人更好地理解和选择适合自己的还款方式。)