深圳再婚或复婚不再追溯离异前房产,但“假结婚”买房难以实现。以下是详细阐述:
再婚或复婚不再追溯离异前房产情况
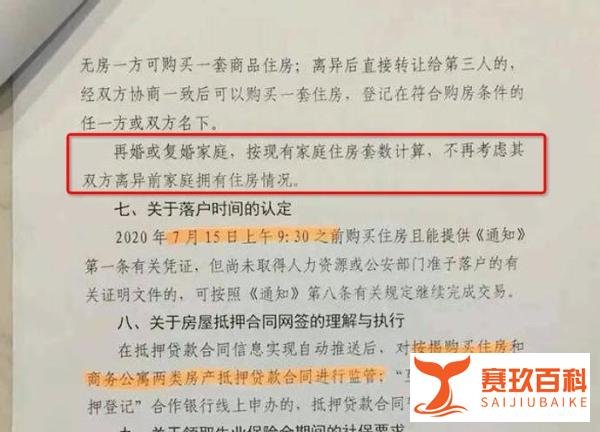
9月10日,一份深圳市住建局回复不动产登记中心的复函在社交平台广泛传播。该复函对深圳715楼市调控政策中涉及到的交易证明材料、转账凭证人认定以及离异人士购房的理解与执行等共计13项细则重新做了梳理。其中受到关注的第六条内容显示,复婚或再婚家庭,按照现有家庭住房套数计算,结离婚不再追溯三年,不再考虑其双方离异前家庭拥有住房情况。
证券时报记者11日致电深圳市不动产中心求证,相关负责人证实已接到住建局最新通知,复婚或再婚人士不再追溯离异前家庭房产套数,按照现在家庭房产套数计算,只要现在家庭符合深圳购房资格就可以购买住宅。而在之前,深圳“7.15新政”细则明确规定:夫妻离异的,任何一方自离异之日起3年内购买商品住房的,按离异当日原家庭拥有的住房总套数计算。
“假结婚”买房难以实现的原因
9月10日,中国人民银行深圳市中心支行、中国银行保险监督管理委员会深圳监管局、深圳市住房和建设局联合发布《关于建立婚姻信息查询机制完善住房贷款管理的通知》。
婚姻数据省内共享:深圳市住房和建设局通过省数据共享机制为商业银行提供购房人婚姻登记(含结婚、离异)信息的查询便利。这使得银行能够更便捷、准确地获取购房人的婚姻状况信息,以往可能存在的通过隐瞒婚姻状况来达到购房目的的情况将难以遁形。
贷款审核依据全面:商业银行办理个人住房贷款业务时,应查询借款人婚姻状况和购房家庭(包括借款人、配偶及未成年子女)成员名下在本市拥有的住房套数,作为贷款审核依据,有效落实差别化住房信贷政策要求。这意味着银行在审核住房贷款时,会综合考虑整个购房家庭的房产情况,而不仅仅是借款人个人的情况,进一步限制了通过“假结婚”来获取更多购房资格和贷款额度的行为。
信息使用规范:经借款人授权,商业银行按要求查询借款人婚姻登记信息,相关信息仅限于审核办理个人住房贷款时使用。这一规定既保障了借款人的隐私权益,又确保了婚姻信息在住房贷款审核中的合理使用,防止信息滥用和泄露,同时也从制度上规范了银行的操作流程,使得“假结婚”买房的操作空间进一步被压缩。