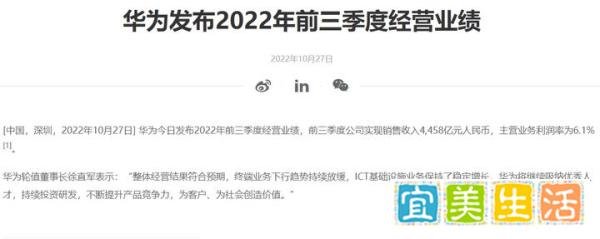
华为2022年前三季度销售收入为4458亿元,同比下降2.19%;受芯片供应限制,其手机出货量跌出中国大陆市场前五,但终端业务下行趋势放缓,Mate50系列4G机型仍推动了一定增长。
终端业务:下行趋势持续放缓,表明手机等消费电子业务跌幅收窄;
ICT基础设施业务:保持稳定增长,成为收入支撑主力。
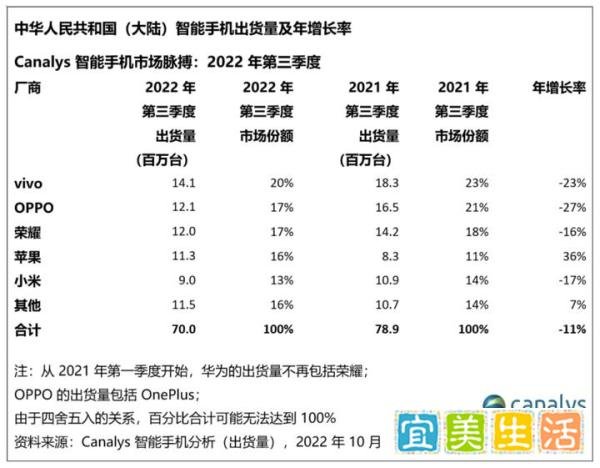
前五厂商:vivo(1410万台)、OPPO(1210万台)、荣耀(1200万台)、苹果(1130万台)、小米(900万台);
华为表现:因芯片供应限制,跌出前五,但市场机构认为其仍是高端市场潜在威胁。
供应限制的直接后果
华为自2020年起受美国制裁,芯片采购受阻,导致高端机型(如P/Mate系列)无法量产5G版本,市场份额被苹果、荣耀等厂商蚕食。
2022年第三季度,华为未进入前五,而荣耀(原华为子品牌)凭借供应链恢复跃居第三,侧面反映芯片对华为的制约。
4G机型的市场反馈
华为今年发布仅支持4G的Mate50系列,通过技术创新(如卫星通信、影像升级)和品牌忠诚度,仍实现了一定增长,证明其高端市场影响力未完全消失。
但4G网络在5G普及背景下竞争力有限,难以支撑大规模出货量回升。
业务结构调整的应对策略
终端业务转型:从智能手机向全场景智慧生活(如平板、穿戴设备、鸿蒙生态)拓展,降低对手机单一品类的依赖。
ICT基础设施投入:企业业务(如5G基站、云计算)成为增长引擎,2022年上半年收入占比达36.3%,同比提升1.5个百分点。
技术自研与生态构建
持续投资研发(2021年研发费用1427亿元,占收入22.4%),推进鸿蒙系统、芯片堆叠技术等突破,试图减少对外部供应链的依赖。
拓展企业级市场,通过ICT解决方案提升利润率,对冲消费电子业务下滑。
回归高端市场的潜在路径
市场机构分析认为,若芯片供应问题缓解(如国产芯片突破或制裁放松),华为可能凭借品牌、技术积累快速重返前五,对苹果、荣耀等厂商构成威胁。
但短期内,芯片限制仍是其手机业务复苏的最大障碍。
华为2022年前三季度收入小幅下降,主要受终端业务拖累,但ICT基础设施业务增长和终端业务跌幅收窄显示韧性。手机出货量跌出前五是芯片供应限制的直接结果,但Mate50系列的发布证明其高端市场影响力仍存。未来,华为需通过技术自研、生态拓展和企业业务增长应对挑战,芯片供应问题的解决将是其手机业务回归的关键变量。