工业会计实务账务处理流程主要涵盖从原始凭证收集到财务报表编制的全过程,工业会计常用公式包括成本计算、利润分析、税务核算等类别。具体内容如下:
原始凭证收集与审核
收集生产、采购、销售等环节的原始凭证(如发票、出入库单、工资表等)。
审核凭证的真实性、合法性和完整性,确保数据准确无误。
编制记账凭证
根据审核后的原始凭证,按经济业务内容编制记账凭证(如收款凭证、付款凭证、转账凭证)。
明确会计科目、借贷方向及金额,附原始凭证作为附件。
登记账簿
日记账:记录现金、银行存款的收付业务。
明细账:按会计科目设置(如原材料、生产成本、制造费用等),分类登记经济业务。
总账:汇总明细账数据,形成全厂总账,用于编制财务报表。
成本核算
直接材料:归集生产领用的原材料成本。
直接人工:分配生产工人工资及福利费。
制造费用:分摊间接生产费用(如设备折旧、水电费、车间管理人员工资等)。
完工产品成本:将生产成本在在产品和完工产品之间分配,计算单位成本及总成本。
期末结转
结转制造费用至生产成本。
结转完工产品成本至库存商品。
结转销售成本至主营业务成本。
结转收入、费用至本年利润,计算利润总额。
税务处理
计算增值税、企业所得税等税种应纳税额。
编制税务申报表,完成纳税申报与缴纳。
编制财务报表
资产负债表:反映企业财务状况(资产、负债、所有者权益)。
利润表:反映企业经营成果(收入、费用、利润)。
现金流量表:反映企业现金流入流出情况。
成本计算类
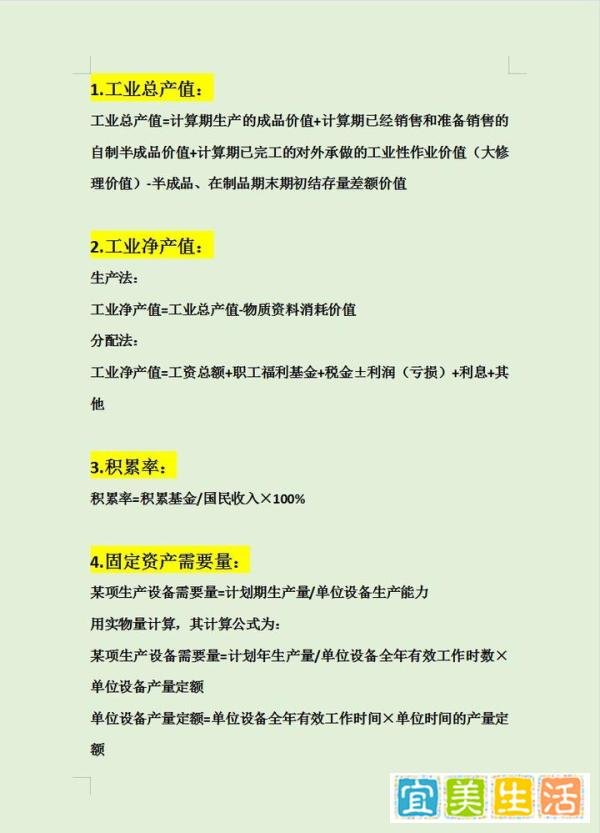
单位产品成本 = 总生产成本 / 完工产品数量
总生产成本 = 直接材料 + 直接人工 + 制造费用
制造费用分配率 = 制造费用总额 / 分配标准(如生产工时、机器工时)
在产品成本 = 期初在产品成本 + 本期生产成本 - 本期完工产品成本
利润分析类
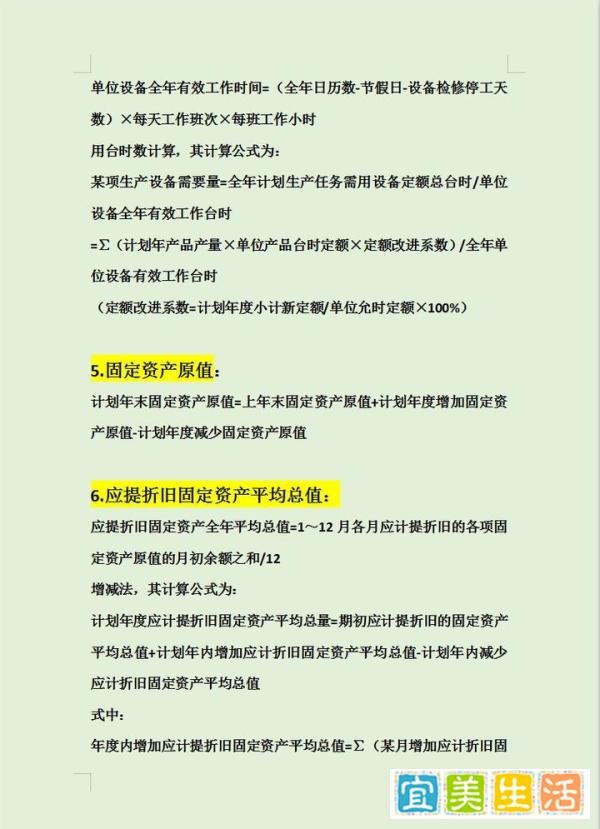
毛利率 = (销售收入 - 销售成本)/ 销售收入 × 100%
净利率 = 净利润 / 销售收入 × 100%
利润总额 = 营业利润 + 营业外收入 - 营业外支出
净利润 = 利润总额 - 所得税费用
税务核算类
增值税应纳税额 = 销项税额 - 进项税额
销项税额 = 销售收入 × 增值税税率
企业所得税应纳税额 = 应纳税所得额 × 所得税税率
应纳税所得额 = 利润总额 + 纳税调整增加额 - 纳税调整减少额
存货计价类
先进先出法:先购入的存货先发出,期末存货成本接近近期采购成本。
加权平均法:
单位成本 = (期初存货成本 + 本期购入存货成本)/ (期初存货数量 + 本期购入存货数量)
本期发出存货成本 = 单位成本 × 本期发出数量
移动加权平均法:每购入一次存货即重新计算单位成本。
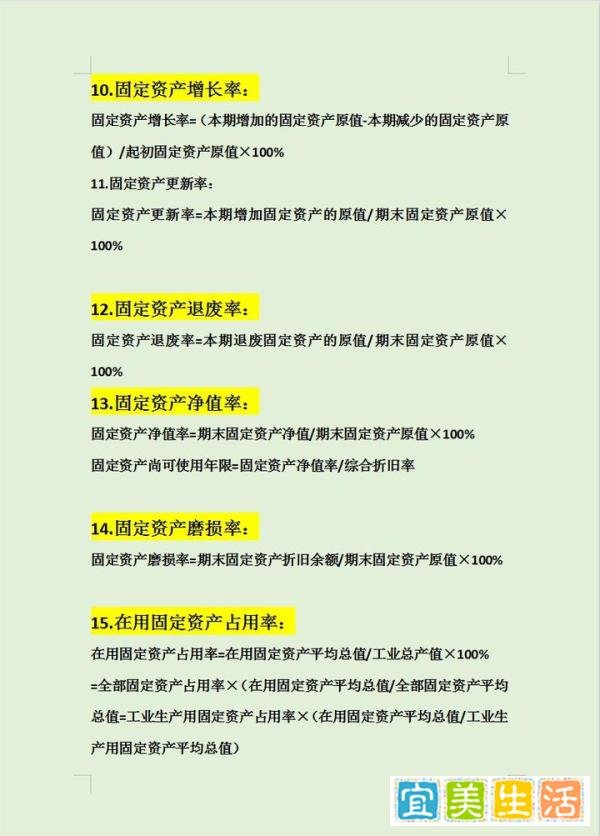
固定资产折旧类
直线法:
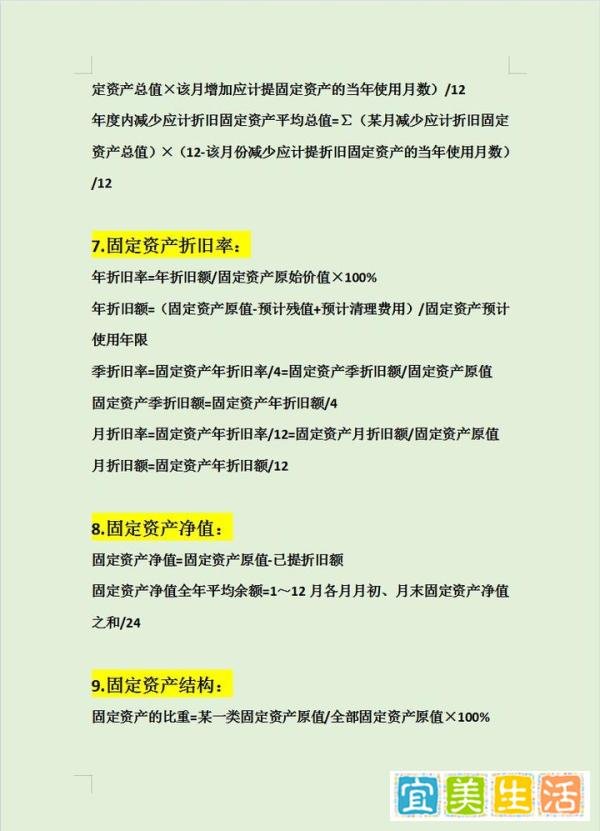
年折旧额 = (固定资产原值 - 预计净残值)/ 预计使用年限
工作量法:
单位工作量折旧额 = (固定资产原值 - 预计净残值)/ 总工作量
本期折旧额 = 单位工作量折旧额 × 本期工作量
双倍余额递减法:
年折旧率 = 2 / 预计使用年限 × 100%
年折旧额 = 固定资产账面净值 × 年折旧率(最后两年改用直线法)
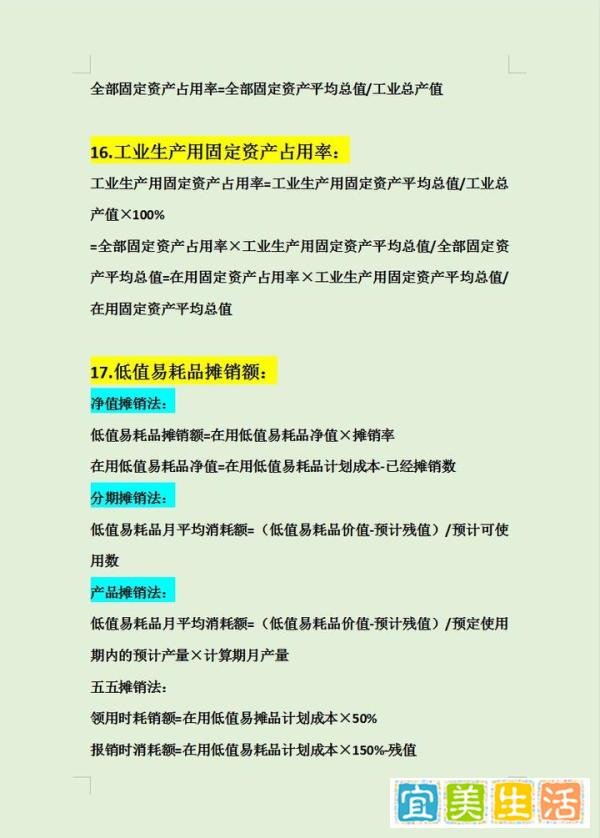
财务比率分析类
流动比率 = 流动资产 / 流动负债(反映短期偿债能力)
速动比率 = (流动资产 - 存货)/ 流动负债(更严格反映短期偿债能力)
资产负债率 = 负债总额 / 资产总额 × 100%(反映长期偿债能力)
应收账款周转率 = 销售收入 / 平均应收账款余额(反映应收账款回收速度)
存货周转率 = 销售成本 / 平均存货余额(反映存货管理效率)