卫龙作为辣条巨头赴港交所上市,其核心信息包括市场地位、财务表现、融资情况及风险因素等。以下是详细阐述:
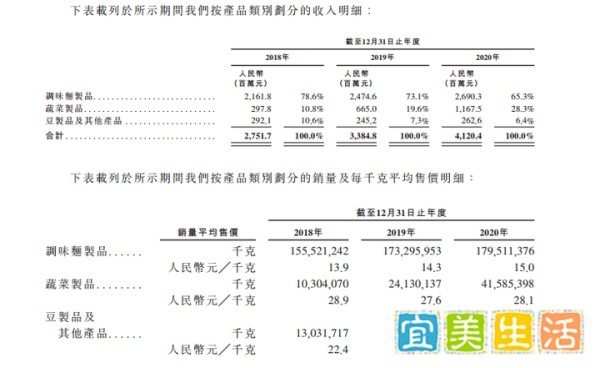
2018-2020年,卫龙营业收入分别为27.52亿元、33.85亿元、41.20亿元,年复合增长率达22.4%。
同期毛利分别为9.55亿元、12.54亿元、15.66亿元,毛利率从34.7%提升至38%;净利润分别为4.8亿元、6.6亿元、8.2亿元,净利率从17.2%增至19.9%。
调味面制品:包括大面筋、小面筋、大辣棒、小辣棒及亲嘴烧等,每千克售价约15元,是营收核心。
蔬菜制品:如魔芋爽、风吃海带,成为新增长点。
豆制品及其他:包括软豆皮、卤蛋及肉制品,丰富产品线。
爆品打造:2020年,卫龙拥有2个年零售额超10亿元的品类(调味面制品、蔬菜制品),以及4个年零售额超5亿元的爆品。
建设及升级工厂,扩大产能以满足需求增长。
投资或收购协同企业,拓展业务边界。
拓展销售网络、加强品牌建设与产品研发。
推进数智化建设,提升运营效率。
补充营运资金及一般公司用途。
2018年,湖北省食药监局抽检中,卫龙部分产品因“不合格”被通报,公司回应称符合河南省地方标准。
2019年央视“3.15”晚会曝光辣条行业乱象,卫龙虽未被直接点名,但行业整体形象受损。
2019年12月,国家市场监管总局明确辣条按“调味面制品”管理,行业规范统一后市场趋于稳定。
消费者需求变化:若年轻群体偏好转移或突发事件影响需求,业务可能受冲击。
品牌与声誉风险:品牌损害或推广失效可能直接影响经营业绩。
食品安全与质量:任何质量问题均可能对品牌造成重大打击。
渠道依赖:过度依赖第三方经销商可能导致控制力不足。
负面报道:涉及产品、代言人或行业的不利报道可能损害业务。
卫龙上市是其从地方小吃品牌向全球化休闲食品企业转型的关键一步。凭借年轻化的消费群体、稳健的财务表现及资本支持,其有望在资本市场获得认可,但需持续应对食品安全、品牌维护及市场竞争等挑战。