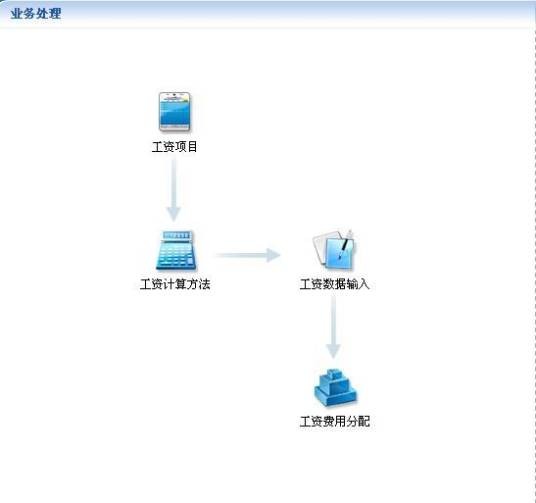
应付工资是指应支付给职工的工资总额。企业职工为企业提供了劳务,根据按劳取酬的原则,将应付给职工的工资记入产品成本和有关费用账户,从而形成了企业对职工的负债。 根据会计准则,应付工资通常被归类为流动负债。
根据《企业会计准则》规定,“应付工资”科目已经取消,并与“应付福利费”科目合并成“应付职工薪酬”科目。 应付职工薪酬核算的内容包括职工工资、奖金、津贴和补贴,职工福利费,社会保险费,住房公积金,工会经费和职工教育经费,带薪缺勤,利润分享计划,非货币性福利,辞退福利等。
在工资结算的核算问题上,旧制度规定采用的、属资金运用性质的“工资”科目,被新制度规定采用的、属资金来源性质的“应付工资”科目所替代。 2006年新的会计准则中,将应付工资、应付福利费取消。“应付工资”、“应付福利费”科目和报表项目取消,代之以“应付职工薪酬”。 2006年发布的《企业会计准则第9号——职工薪酬》把凡是由于职工提供服务而支付的报酬以及相关费用都统一到职工薪酬的范畴,并在统一的负债科目“应付职工薪酬”中核算。
想要了解更多“应付工资”的信息,请点击:应付工资百科