支付宝上线的“晚点付”是一种针对特定支付场景的信用垫付服务,其核心逻辑是为高信用用户提供应急支付便利,同时通过信用分约束和风险控制机制平衡用户体验与资金安全,具有创新性但也存在一定争议。 以下从产品定位、用户价值、风险控制、市场影响四个维度展开分析:
“晚点付”的定位是“支付渠道失效时的最后保障”,其触发条件严格限定为“所有支付方式(银行卡、余额、花呗等)均不可用”的极端场景。这种设计避免了与现有支付工具的直接竞争,转而聚焦于解决用户临时性支付困境,例如:
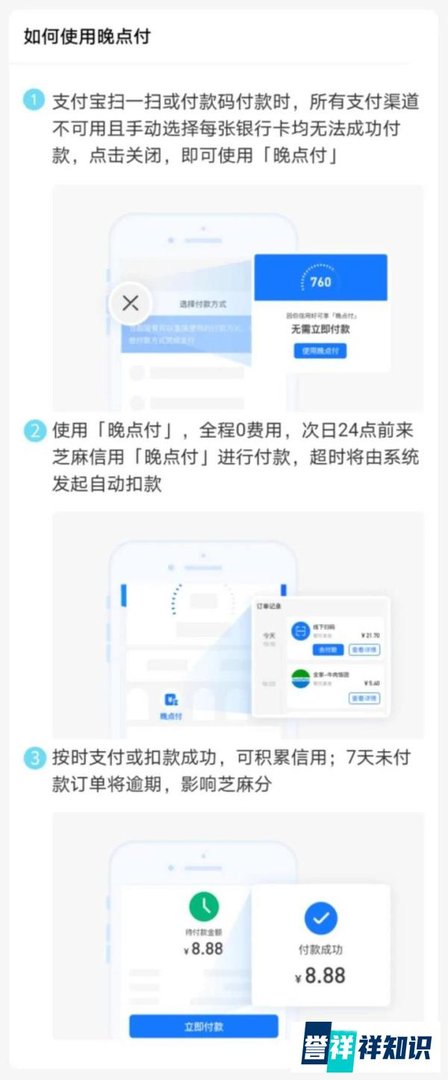
通过将服务嵌入支付失败后的流程中(而非主动调用),支付宝降低了用户对“赊账”功能的心理抵触,同时强化了其作为“支付安全网”的角色。
零成本应急支持用户可享受5次/月的使用机会,单次额度根据芝麻分动态调整(700-750分:200元;750分以上:500元),且全程免手续费。这一设计既满足了临时性小额资金需求,又避免了高息借贷的道德争议。
信用分驱动的分层服务仅限芝麻分≥700的用户开通,且一个身份证仅对应一个账户,通过信用门槛筛选确保用户质量。高信用用户获得额外权益,进一步强化了芝麻信用的社会价值,形成“守信激励”的闭环。
柔性还款机制用户需在7天内主动还款或由系统自动扣款,若逾期仅影响芝麻分而非央行征信。这种“软约束”降低了用户心理压力,但通过限制花呗/借呗等服务的使用,仍保留了实质性惩罚措施。
严格的使用条件限制“所有支付渠道不可用”的触发门槛极高,实际使用场景有限,有效控制了资金垫付规模。同时,单用户5次/月的限额和200-500元的单次额度,进一步降低了坏账风险。
信用分动态管理芝麻分作为唯一准入条件,且逾期直接影响信用评估,形成了“信用即押金”的风控模式。高信用用户违约成本高,主动还款意愿强;低信用用户则被排除在外,避免了逆向选择问题。
隔离于借贷体系逾期不扣花呗/借呗额度,且不上央行征信,表明“晚点付”本质是信用支付而非借贷产品。这一设计既避免了监管风险,也防止了用户过度负债,符合支付宝“去金融化”的战略方向。
强化支付宝支付场景优势通过填补支付失败后的服务空白,支付宝进一步巩固了其作为“全能支付工具”的地位,尤其是在双十一等高并发场景下,可减少因支付失败导致的用户流失。
推动信用分应用场景拓展“晚点付”将芝麻分从借贷、租车等场景延伸至支付领域,扩大了信用分的实用价值。未来可能吸引更多机构接入芝麻分体系,形成“信用即通行证”的生态效应。
用户分层运营的典型案例通过为高信用用户提供差异化权益,支付宝实现了“千人千面”的精细化运营。这种策略既提升了高价值用户的忠诚度,也激励低分用户改善信用行为。
尽管“晚点付”设计谨慎,但仍面临以下争议:
总结:支付宝“晚点付”是一款以信用分为核心、以应急场景为切入点、以风险控制为底线的创新支付服务。其通过精准定位高信用用户需求,在提供便利的同时维护了资金安全,对完善信用生态和提升用户粘性具有积极意义。然而,用户教育、道德风险防控和监管合规仍是其长期发展的关键挑战。