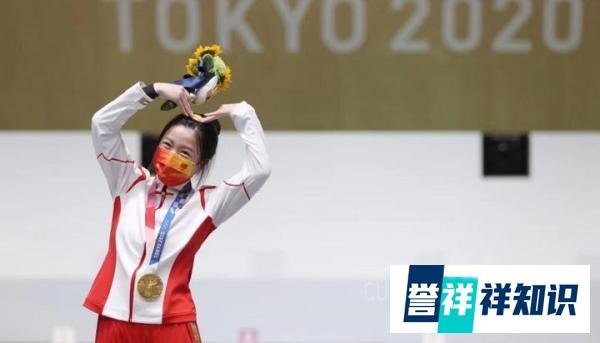
杨倩接受雅戈尔赠送的江景房需要缴纳个人所得税。具体分析如下:
政策依据:根据《中华人民共和国个人所得税法》第四条第一款,省级人民政府、国务院部委和中国人民解放军军以上单位,以及外国组织、国际组织颁发的体育方面的奖金可免纳个人所得税。但运动员接受省级以下地方政府、企业及其他组织、个人的捐赠和奖励,需缴纳个人所得税。
杨倩的情况:雅戈尔集团作为企业,其赠予行为属于省级以下企业捐赠,因此杨倩需对赠予的房产缴纳个人所得税。
个税计算方式:
赠予房产属于个人所得税法规定的“偶然所得”或“其他所得”,应以每次收入额为应纳税所得额,按20%的税率计算缴纳个人所得税。
举例:若房屋市场价值为300万元,则需缴纳个人所得税为300万×20%=60万元。
其他需缴纳个税的情形:
工资薪金所得:每月工资扣除个税后发放,由公司代扣代缴。
意外偶然所得:如彩票中奖,需按20%缴纳个人所得税。
个人股权转让所得:个人转让股权按20%缴纳个税,企业转让则缴纳企业所得税。
个体户经营所得:个体户按经营所得缴纳个人所得税,不缴纳企业所得税。
个人出租房屋给企业:需代开房产税发票并缴纳个人所得税。
劳务所得:如签订劳务合同获得收入,按劳务报酬缴纳个税。
他人赠予:无论是实物还是奖金,均按收到金额的20%缴纳个人所得税。
企业赠予房产的税务处理:
若企业为房地产开发企业,赠予房产需做视同销售处理,缴纳增值税销项税。
会计分录示例:
假设房地产开发企业为增值税一般纳税人,适用税率9%,赠予不含税价格200万元的商品房:
其他视同销售情形:
货物交付他人代销:委托方发出商品时确认收入,收取手续费方式下在收到代销清单时确认收入。
销售代销货物:按收取的手续费确认收入。
自产、委托加工或购买的货物作为投资:确认长期股权投资并缴纳增值税销项税。
自产、委托加工的货物用于集体福利或个人消费:确认应付职工薪酬并缴纳增值税销项税。
杨倩作为奥运冠军,其获得的省级以上奖励可免征个税,但企业赠予的房产需依法缴纳个人所得税。企业赠予房产的税务处理需根据企业性质和业务性质进行视同销售或缴纳相关税费。