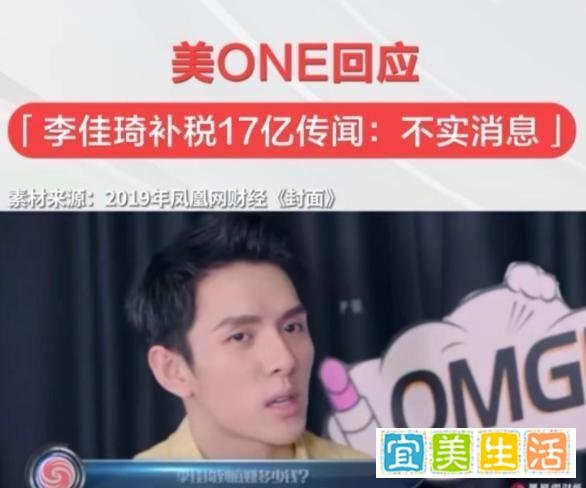
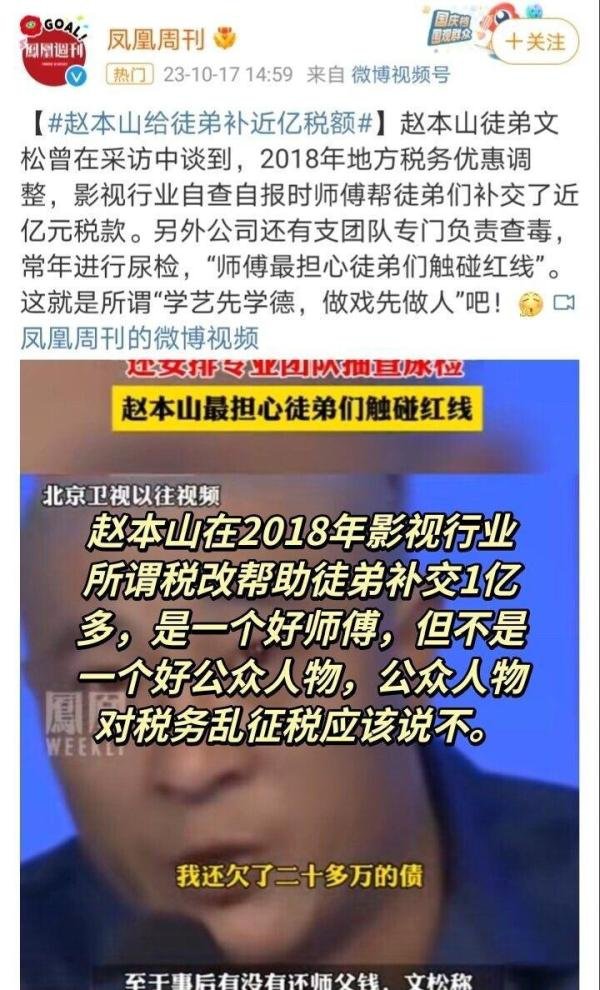
赵本山帮徒弟补近亿税额属实,2018年影视行业117.47亿大面积补税事件也真实存在,但税务处理方式存在争议。
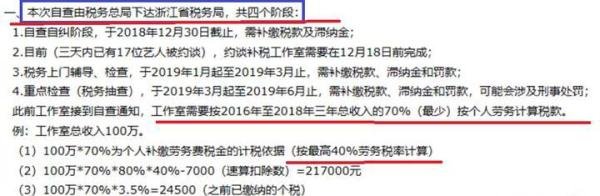
117.47亿大面积补税背景2018年,地方税务优惠政策调整,税务部门要求艺人工作室将经营收入的70%按个人劳务收入补交税款,并追缴地方税收奖励。此次补税涉及17位艺人被约谈,行业补税规模达117.47亿元。事件起因于税务部门对艺人工作室自查自纠的督促,旨在规范税收管理。
补税依据与争议
税务要求合理性存疑:艺人工作室接演出、签合同通常由影视或经纪公司主导,目的是获取可抵扣的增值税专用发票。若工作室经营属实际业务且无虚开发票行为,地方税务曾承认其合法性。因此,要求将经营收入转为个人劳务收入补税的依据需进一步明确。
退税前置条件未满足:若税务部门否认工作室经营收入可作为税基,需先对工作室进行退税(尤其是涉及员工薪酬的部分),再要求艺人按个人劳务补税。未履行退税程序直接补税,可能损害纳税人合法权益。
行业影响显著:强硬补税政策导致影视行业寒冬,大量主播因补税破产,引发对行政执法道德伦理的讨论。法律要求行政管理不得损害公民合法利益,而此次补税的合规性与合理性仍需审视。