微信支付自2022年11月1日起调整个人收款码规则,个人收款码不再支持信用卡支付,用户需申请个人经营收款码以继续使用信用卡收款功能,且该功能默认关闭需手动开启,同时个人经营收款码对不同支付方式收取不同费率的服务费。
信用卡支付:自2022年11月1日起,个人收款码不再支持信用卡付款,仅支持零钱、储蓄卡付款。
手续费:使用个人收款码收款不收取交易服务费,但提现至银行卡需支付一定费用。
使用限制:个人收款码仍可继续使用,但功能范围受限,无法满足信用卡收款需求。
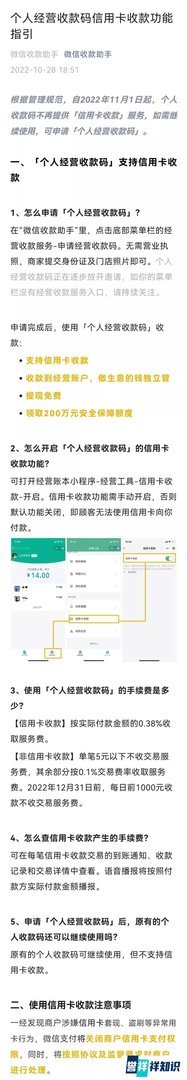
申请条件:无需营业执照,商家提交身份证及门店照片即可申请。该功能逐步放开邀请,若菜单栏无入口需等待。
信用卡支付:需手动开启功能,路径为“经营账本小程序-经营工具-信用卡收款-开启”,默认关闭以防范风险。
手续费规则:
信用卡收款:按实际付款金额的0.38%收取服务费。
非信用卡收款:单笔5元以下免服务费,超过部分按0.1%费率收取;2022年12月31日前每日前1000元收款免服务费。
资金管理:收款资金进入经营账户,提现至银行卡免费。
额度限制:非信用卡收款单日最高额度30万,初期为20万,后续根据使用情况调整。
若无需信用卡收款,可继续使用个人收款码,但需注意提现费用。
若需信用卡收款,需申请个人经营收款码,并关注手续费成本及额度限制。
申请流程:通过微信支付菜单栏或官方指引提交材料,等待邀请开通。
成本控制:优先使用非信用卡收款以享受费率优惠,合理规划每日1000元免服务费额度。
合规经营:避免信用卡套现等行为,防止支付权限被关闭。
便利性:个人收款码功能简化,但个人经营收款码提供了合规的信用卡收款途径。
成本:信用卡收款手续费(0.38%)高于非信用卡收款(0.1%),商户需权衡支付方式选择。
支付机构:微信支付通过费率差异化引导用户升级至经营收款码,可能增加中间业务收入。
监管合规:政策落地后,信用卡套现等违规行为将受到更有效遏制,支付市场秩序进一步规范。
此次调整是支付行业合规化发展的重要举措,用户需根据自身需求选择合适的收款方式,并关注费率与额度变化以优化成本。