互联网存款彻底关闭的讨论成为焦点,主要因其涉及金融稳定、监管博弈、消费者权益保护及行业未来走向等多方面关键问题,引发了广泛关注与深入探讨。
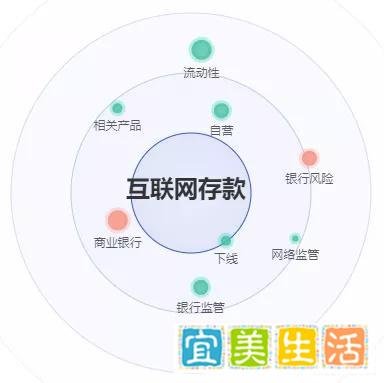
扰乱存款利率市场机制:部分银行通过分段付息等方式变相抬高存款利率。这种行为打破了市场原有的利率平衡,使得存款利率市场机制无法正常运行,影响了金融市场的稳定性和公平性。例如,一些银行为了吸引更多存款,不按照市场规律定价,给出明显高于市场平均水平的利率,这会导致资金过度流向这些银行,破坏了正常的资金配置秩序。
流动性隐患突出:高风险银行通过互联网平台吸收存款,如同饮鸩止渴。这些银行本身风险管控能力较弱,大量吸收存款后,一旦出现资金链紧张或市场波动,可能无法及时满足储户的提现需求,从而引发流动性危机。而且,通过互联网平台吸引的存款来自全国各地,资金来源的分散性增加了银行流动性管理的难度。
资产端风险增加:中小银行高息吸收存款后,为了支付高额利息,必然追求高收益资产,进而匹配高风险项目。这导致资产端风险大幅增加,一旦项目出现问题,银行将面临巨大的损失,甚至可能引发系统性金融风险。比如,一些中小银行将大量资金投入到房地产等高风险领域,一旦房地产市场出现调整,银行的资产质量将受到严重影响。
金融市场监管的博弈需求
中小银行风险管控能力与规模扩张不匹配:提供互联网存款产品的银行多是地方中小银行,其市场定位原本是立足当地、服务中小微企业。但接上互联网平台接口后,吸引到的存款来自五湖四海,从资金来源看变成了“全国性银行”。然而,其资金规模的扩张速度与风险管控能力是否成正比存在疑问。这些银行在快速扩张规模的同时,风险管控能力可能无法及时跟上,容易引发各种风险问题。
加大银行融资成本和资金风险:中小银行因为规模小、网点少,知名度不高,只能通过高利息来获得存款,这种途径自然加大了银行的融资成本和资金风险。高融资成本会压缩银行的利润空间,影响其可持续发展;而高资金风险则可能导致银行出现经营困难,甚至倒闭。
存在造成金融系统不稳定的风险:如果互联网存款产品利率明显高出市场行情,就会吸引大量资金流入,可能导致金融系统的不稳定。银行业内一直是“得存款者得天下”,但这是建立在存款来源平稳、杠杆率与期限管理审慎的基础上的。过高的利率会打破这种平衡,引发资金的不合理流动,增加金融系统的脆弱性。
对大众利益和资金流向的担忧
防止资金流向风险大的中小银行:彻底关闭互联网存款的口子,是为了防止大众的资金流向风险大的中小银行,保护人民的财产安全。如果这些资金流入风险较高的银行,一旦银行出现问题,储户将面临损失,影响社会稳定。
引导资金合理流向的难题:堵住了互联网存款这个渠道后,如何引导这笔钱流向其他地方成为了一个问题。如果银行的存款利率太低,吸引不到这笔钱,就有可能流向楼市炒高房价,或者流向股市被割韭菜。因此,需要营造一个良好的金融环境,引导资金合理配置,维护大众的利益。
金融监管的刚性底线:无论金融创新如何变化,金融监管都有其刚性底线,包括审慎监管、行为监管和反垄断监管。审慎监管要求金融机构在经营过程中保持谨慎,合理控制风险;行为监管旨在保护消费者的合法权益,规范金融机构的经营行为;反垄断监管则防止金融机构形成垄断,维护市场的公平竞争。
金融创新不能围绕监管套利:鼓励科技创新,包容金融创新,但金融创新不能围绕监管套利来创新。一些金融机构为了追求利润最大化,可能会利用监管的漏洞进行创新,这种行为不仅会损害消费者的利益,也会影响金融市场的稳定。因此,金融创新必须在合规的前提下进行,符合监管的要求和金融发展的规律。