“借呗变信贷,马云被约谈”背后是蚂蚁金服因金融业务风险问题被监管部门约谈,随后进行整改,借呗业务调整为信用贷,由银行等持牌机构提供服务并加强监管,同时蚂蚁金服业务大幅收缩、重组,网贷行业也面临洗牌。
蚂蚁金服旗下的支付宝凭借借呗、花呗等业务迅速扩张,成为国内重要的金融科技平台。然而,其业务模式存在高杠杆、监管套利等风险。例如,蚂蚁通过资产证券化(ABS)将小额贷款打包成金融产品出售,放大了杠杆效应,可能引发系统性金融风险。此外,部分业务如校园贷存在不规范操作,引发社会关注。
2020年11月,蚂蚁集团原计划在科创板和港交所同步上市,但上市前夕被监管部门紧急叫停。随后,监管部门对蚂蚁金服展开全面审查,并约谈马云等高管,要求其整改金融业务中存在的问题。
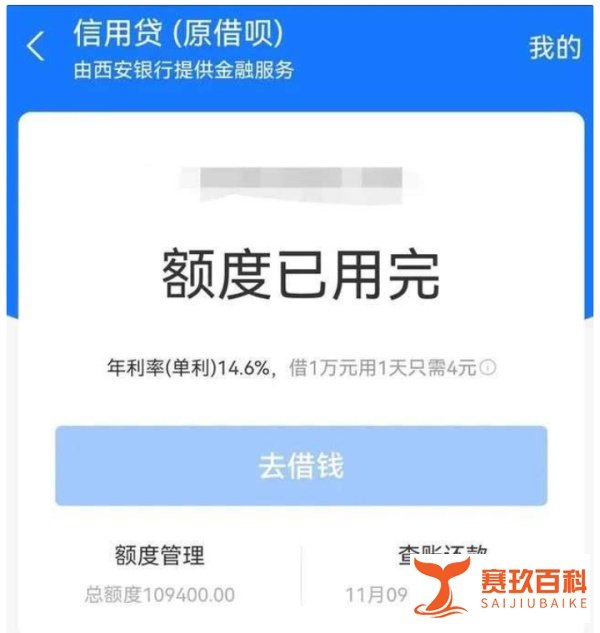
借呗变信用贷的具体调整
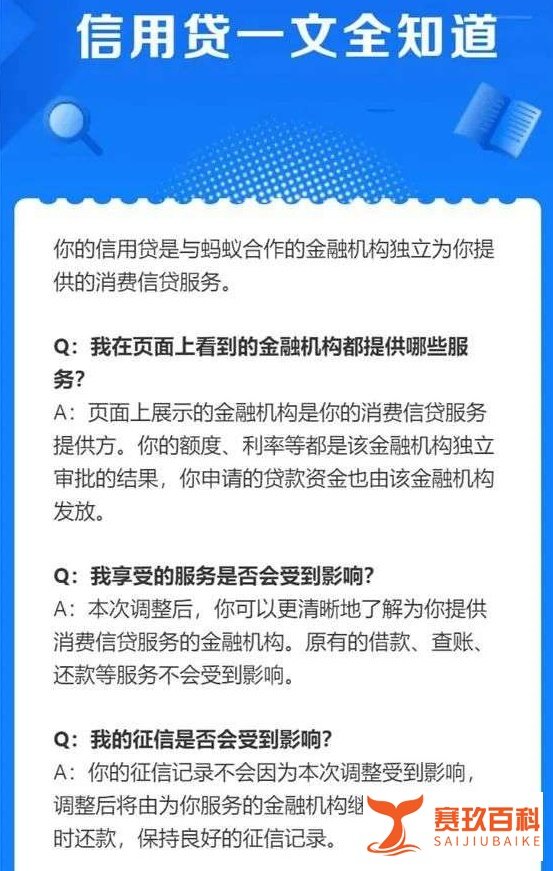
业务名称与资金方变更:2021年11月7日,支付宝的“借呗”更名为“信用贷”,并明确展示由某银行提供金融服务。这一调整意味着借呗从蚂蚁金服直接放贷转变为银行等持牌机构主导的信贷业务,蚂蚁仅作为技术服务商提供支持。
监管要求强化:用户借款需通过中国银行的严格审查,包括征信查询、还款能力评估等。若个人已有贷款,将难以获得超出风险承受能力的贷款,从而遏制过度借贷和共债风险。
对蚂蚁金服业务的影响
业务大幅收缩:央行要求蚂蚁金服限期1年整改,退出直接放贷业务,仅保留极小份额的贷款业务和少量存量用户。支付宝被剥离金融属性,回归小额支付工具定位。
重组与合规化:蚂蚁金服需成立蚂蚁消费金融公司,将花呗、借呗等业务纳入持牌消费金融框架,接受更严格的资本充足率、杠杆率等监管要求。
对网贷行业的影响
行业洗牌加速:监管部门封杀绕开信贷系统的放贷行为,网贷小公司面临严格审查,校园贷、高利贷等乱象得到遏制。许多不合规平台被迫退出市场,行业集中度提升。
持牌化趋势:所有金融业务需由银行或持牌机构主导,技术服务商仅能提供辅助服务。这一政策推动了网贷行业的合规化发展,保护了消费者权益。
事件背后的监管逻辑
防范系统性风险:蚂蚁金服的高杠杆模式可能引发连锁反应,监管部门通过约谈和整改降低金融体系风险。
保护消费者权益:严格审查借款资质,避免过度借贷和暴力催收,维护金融市场稳定。
推动行业合规化:通过持牌化要求,规范金融科技业务,防止监管套利和无序扩张。
事件意义与启示
金融科技需平衡创新与风险:蚂蚁金服事件表明,金融科技公司必须在创新与合规之间找到平衡点,避免因追求规模而忽视风险。
监管科技(RegTech)的重要性:监管部门需提升技术能力,实时监控金融科技业务,确保监管政策有效落地。
消费者金融素养提升:用户需增强风险意识,理性借贷,避免因过度依赖信贷产品而陷入债务困境。