经营所得个人所得税
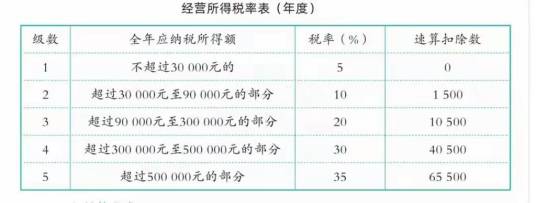
经营所得主要对个体工商户、个人独资企业投资人等从事生产、经营活动取得的所得征税。其应纳税所得额为每一纳税年度的收入总额减除成本、费用以及损失后的余额,适用5%至35%的超额累进税率。纳税人需按月度或季度预缴税款,并在次年3月31日前办理汇算清缴。在政策发展方面,自2023年1月1日至2027年12月31日,对个体工商户年应纳税所得额不超过200万元的部分减半征收个人所得税。自2026年7月1日起,自然人报废产品出售者通过“三流合一反向开票”向资源回收企业销售收购的报废产品,年